Apple вышла на 2-е место в Китае: поставки смартфонов — минимум за 14 лет
PrimeCoder · 2026 · формат: news
Что произошло, почему это важно и что взять в работу.
Рост цен на память сжимает рынок устройств: закупщикам и продавцам техники пора закладывать рост себестоимости и пересматривать прайсы на 2027 год.
Связанные услуги: каталог, AI Boost Team, стать клиентом.
Китай купил меньше всех за 14 лет. Apple при этом поднялась
Поставки смартфонов в Китае в третьем квартале 2026 упали на 10% год к году. Это худший квартал для рынка за 14 лет — по оценке Counterpoint Research. Падение в двузначных числах само по себе новость. Но внутри неё сидит сюжет интереснее.
Apple переехала с шестого места на второе. 19,5% рынка, плюс 4,8 процентных пункта год к году. Впереди только Huawei с 21,3% и приростом 5,3 п.п.
Сожмите рынок на десятую часть, и обычно первым проседает тот, кто продаёт дорого. Здесь вышло наоборот. Причина, которую называют в отчёте, звучит буднично: сильный старт iPhone 18 Pro и рост цен на память, который бьёт по всем, но по-разному.
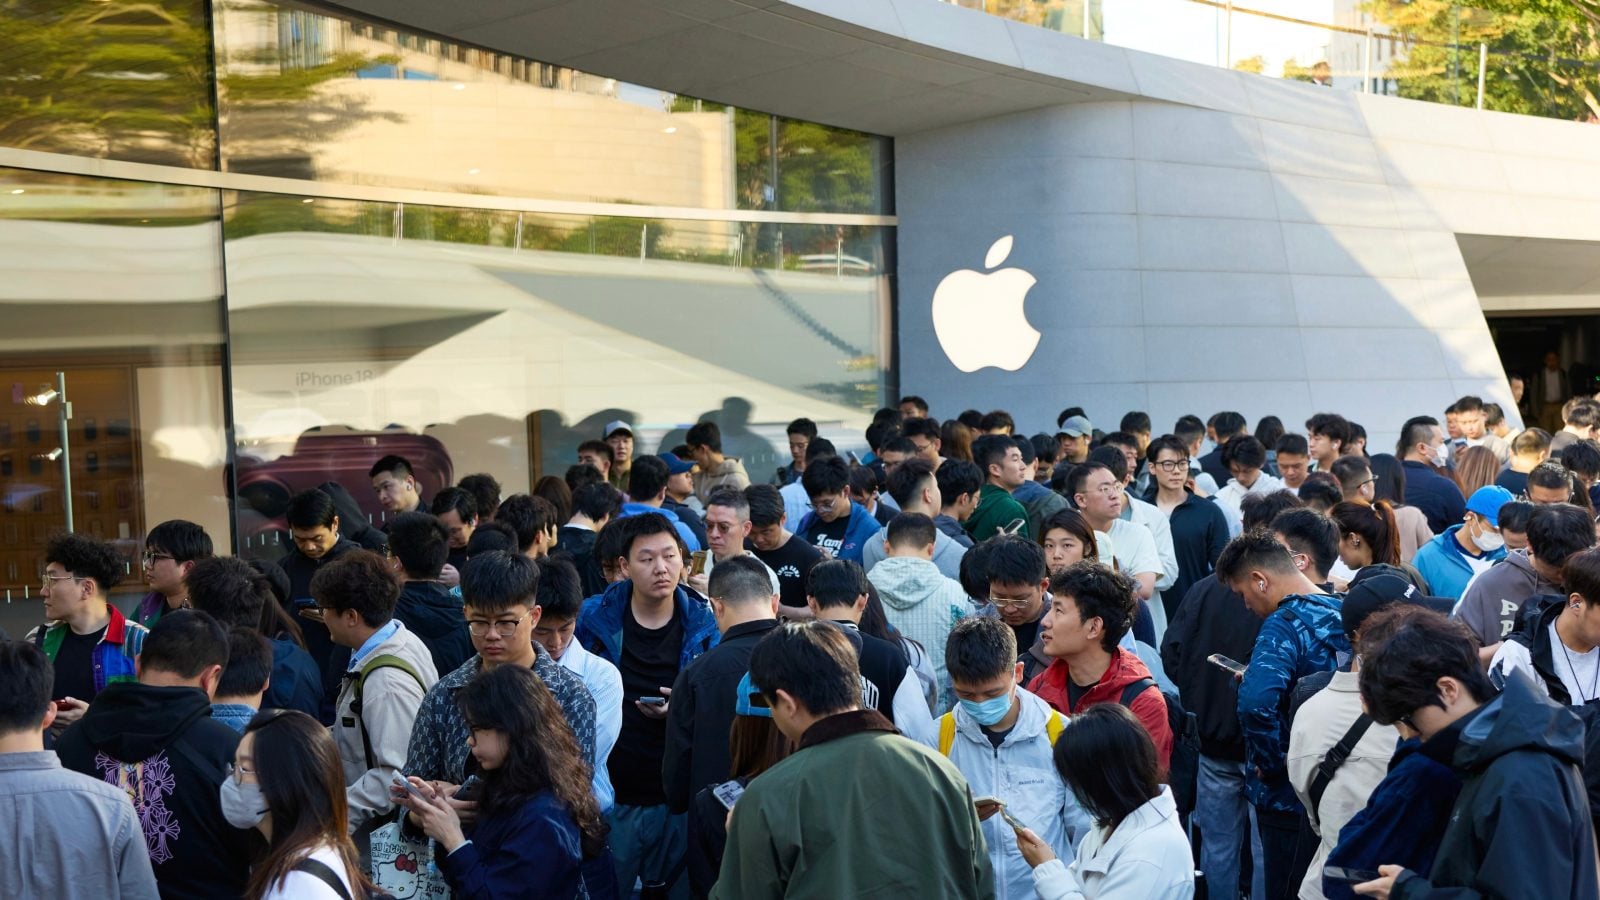
Rising memory prices continue to weigh on the global smartphone market, with shipments in China alone falling 10% year over year in Q3.
Кто выиграл и кто просел
Из шести крупнейших брендов долю нарастили двое: Huawei и Apple. Остальные отдали по 1,3–2,8 п.п. Это не мелкая ротация — это перераспределение внутри сжимающегося пирога.
| Бренд | Доля в Q3 2026 | Изменение год к году |
|---|---|---|
| Huawei | 21,3% | +5,3 п.п. |
| Apple | 19,5% | +4,8 п.п. |
| vivo | 15,2% | −2,8 п.п. |
| OPPO | 15,1% | −1,3 п.п. |
| Xiaomi | 13,5% | −1,6 п.п. |
| HONOR | 12,7% | −2,2 п.п. |
| Прочие | 2,8% | −2,0 п.п. |
Логика простая до грубости. Когда память дорожает, бюджетный сегмент первым упирается в потолок: там маржа считалась в единицах процентов, и подорожавший модуль памяти съедает её целиком. Производителю остаются три хода — поднять цену, урезать память в конфигурации или вымыть модель из линейки. Все три бьют по среднему и нижнему сегменту.
Премиум-сегмент так не ломается. Покупатель флагмана не пересчитывает смету на 3 тысячи рублей. Он либо берёт, либо откладывает — но не уходит к конкуренту за компромиссом по памяти. Отсюда и перекос долей: деньги и внимание стягиваются к верхней части линейки, а середина рынка проваливается.
Почему Apple уехала вверх
В отчёте называют две причины. Первая — iPhone 18 Pro за первые три недели продаж в Китае обошёл прошлогоднюю линейку на 23,5% год к году.
The iPhone 18 Pro series saw a strong launch in China, with sales in the first three weeks up 23.5% YoY compared with the iPhone 17 Pro series.
Вторая причина тоньше. Базовый iPhone 18 в Китае стартовал позже, и часть покупателей, которые ждали «обычный» аппарат, переложили деньги в Pro. Counterpoint формулирует осторожно: такой перенос мог поддержать ранние продажи старшей линейки. Мог — не значит стал единственным фактором. Но механика узнаваемая: когда младшая модель не вышла вовремя, касса уходит в более дорогую витрину.
Для продавца это урок без романтики. Спрос не исчезает в тот момент, когда рынок падает. Он меняет конфигурацию. Человек, который собирался купить средний аппарат, часто покупает дороже — если альтернатива «подождать» стоит ему месяца без телефона.
Память как новый курс: что это значит для закупок в России
Российский рынок техники импортозависим по устройству и по компонентам. Поэтому рост цен на память приезжает сюда не новостью из отчёта, а строкой в инвойсе через один-два квартала. Иногда через три — если посредник успел закупиться по старой цене и какое-то время держит прайс.
Это и есть главный практический смысл квартального отчёта по Китаю: он работает опережающим индикатором вашей себестоимости на 2027 год. Не прогнозом спроса, не поводом для постов в соцсетях, а именно сигналом по закупке.
Что видно уже сейчас, если читать отчёт как закупщик:
- Нижний сегмент сожмётся первым. Модели с минимальной памятью в конфигурации либо подорожают, либо исчезнут из линейки. Планировать ассортимент «на 8/128» как базовый — риск.
- Ценник на 2027 придётся пересматривать. Не потому что «всё дорожает», а потому что конкретная статья затрат — память — тянет за собой себестоимость всей корзины.
- Рефурбиш перестаёт быть нишей для экономных. Покупатель, который откладывает апгрейд, идёт не в пустоту, а на вторичный рынок. Это ваш конкурент за тот же кошелёк.
- Средний чек растёт не из-за щедрости покупателя. Он растёт из-за смещения спроса в старшие модели. Магазину с ассортиментом «только бюджет» этот сдвиг ничего не даст.
Где цифры расходятся
Оценки двух аналитических команд не совпадают, и это важно для планирования, а не для спора о том, кто точнее.
| Показатель | Counterpoint | IDC |
|---|---|---|
| Падение рынка Китая, Q3 2026 | −10% | −15,4% |
| Доля Apple в Китае | 19,5% | 17,8% |
| Динамика поставок iPhone | рост доли | −4,3% |
| Мировой рынок | — | −22%, у Apple минимум среди топ-5 (−4%) |
Разброс в пять с лишним процентных пунктов по одному и тому же кварталу — нормальная ситуация для методологически разных замеров. Но из неё следует практический вывод: в план закупок берите худшую оценку. Если Counterpoint прав, вы просто закупитесь аккуратнее. Если прав IDC, а вы планировали по мягкому сценарию — получите затоваривание на падающем спросе.
Мировая картина добавляет контекста. Падение на 22% по IDC — рекордное. Apple при этом показала минимальное снижение среди топ-5: минус 4%. Разница между «минус 22 по рынку» и «минус 4 у одного игрока» — это и есть ответ на вопрос, куда уходит спрос.
Что будет в Q4 и чего ждать покупателю
Прогноз Counterpoint по поведению потребителей стоит прочитать медленно, потому что он описывает не аналитику, а вашу кассу в декабре и январе.
Counterpoint noted that rising smartphone prices are leading consumers to delay upgrades, wait for promotional periods, or turn to refurbished devices, potentially putting further pressure on demand in Q4.
Три сценария поведения, и все три неудобные. Отложить апгрейд — значит выпасть из квартала. Ждать акций — значит купить в момент, когда ваша маржа уже отдана скидке. Уйти в рефурбиш — значит не купить у вас новый аппарат вообще.
Отсюда прагматика для розницы: акция перестаёт быть инструментом роста и становится инструментом удержания. Разница принципиальная. В первом случае вы докупаете трафик, во втором — просто не теряете тех, кто и так почти купил.
Что взять в работу
- Пересчитайте прайс на 2027 год заранее. Не в момент, когда поставщик пришлёт новый инвойс. Возьмите текущую закупочную цену, добавьте допущение по памяти и посмотрите, при какой розничной цене модель перестаёт продаваться. Это скучное упражнение в таблице, которое спасает квартал.
- Зафиксируйте цены там, где можете. Длинный контракт с поставщиком на складской запас по старой цене — единственный способ пройти рост себестоимости без удара по марже. Работает не всегда, но попробовать дешевле, чем не попробовать.
- Проверьте ассортимент на концентрацию в нижнем сегменте. Если больше половины выручки дают дешёвые конфигурации, у вас структурный риск на 2027 год.
- Решите, что вы делаете с рефурбишем. Игнорировать его — значит отдать сегмент тем, кто им занимается. Заходить в него — значит конкурировать с собственным новым товаром по цене. Оба решения рабочие, оба требуют ясности.
- Не строить план по средней оценке. Две аналитики дают разброс в пять пунктов. Планируйте по худшей.
Риски, которые не в отчёте
Первое: доля Apple выросла на фоне падения рынка, а не благодаря ему. Если память продолжит дорожать, премиум тоже упрётся в потолок — просто позже. Отчёт этого не показывает, но арифметика простая: чем дольше растёт себестоимость, тем выше шанс, что и верхний сегмент начнёт откладывать покупку.
Второе: эффект переноса запуска базового iPhone 18 разовый. Он не повторяется каждый квартал. Часть прироста Apple — это календарь релизов, а не устойчивый сдвиг предпочтений. Считать её новой нормой — ошибка планирования.
Третье: два источника дают разные цифры по одному рынку в один период. Любой ваш внутренний прогноз наследует эту неопределённость. Хорошая новость в том, что направление совпадает у обоих: рынок сжимается, цены растут, лидеры консолидируют долю.
Вердикт
Квартальные отчёты по Китаю редко доходят до российского малого бизнеса, потому что кажутся далёкой макроэкономикой. Этот дойдёт — через закупочную цену.
Apple на втором месте в падающем рынке — красивый заголовок. Рабочая новость в другом: рынок сжался до 14-летнего минимума из-за памяти, и это сжатие уже перестраивает ассортимент у всех производителей. Модели, на которых вы строите выручку, могут не пережить следующий цикл в прежнем виде и по прежней цене.
Прайс на 2027 год стоит пересчитать в этом квартале. Не потому что паника, а потому что после — будет поздно и дорого.