Британия давит на Apple: NFC для платежей всё ещё закрыт для конкурентов
PrimeCoder · 2026 · формат: news
Что произошло, почему это важно и что взять в работу.
Для финтех- и продуктовых команд это сигнал: доступ к NFC-платежам на iPhone в ЕС уже открыт, а в Британии — нет, и регулятор готовит принудительное ослабление условий Apple.
Связанные услуги: каталог, AI Boost Team, стать клиентом.
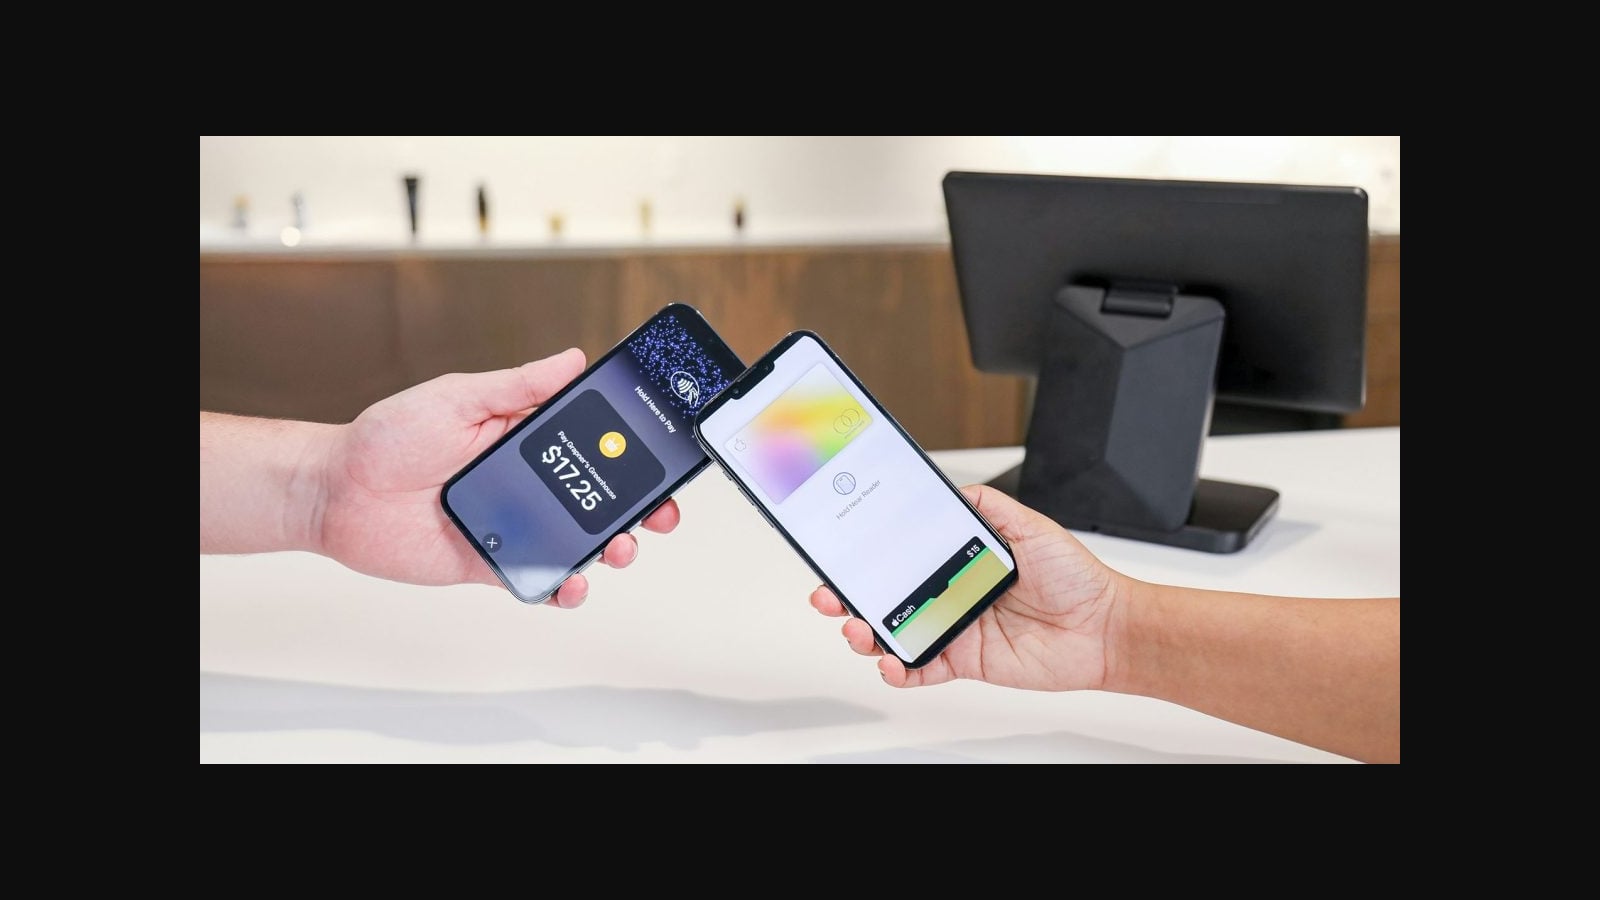
Снять засов с NFC-чипа мало, если калитка осталась платной, узкой и с отдельным списком требований. Британский регулятор 20 октября 2026 года сформулировал это как претензию: доступ формально есть, а конкурировать с Apple Pay на iPhone в стране по-прежнему невозможно.
Что именно произошло
Управление по конкуренции и рынкам Великобритании (CMA) открыло публичные консультации по своему предложению ослабить контроль Apple над бесконтактными платежами. Причина — сигналы от разработчиков: компромиссные условия, которые Apple предложила в Британии, не позволяют довести альтернативу Apple Pay до состояния работающего продукта. Речь о трёх вещах сразу — размер комиссий, жёсткость договорных условий и технические ограничения на работу с чипом.
We have heard that high fees, strict terms, and technical restrictions relating to Apple’s contactless technology make it too difficult for challengers to innovate and compete.
Так ситуацию описала исполнительный директор CMA Сара Карделл. Apple предложение отклонила и настаивает на своём: регулятор не должен требовать от неё варианта с более низким уровнем приватности и безопасности.
We do not believe the CMA should require Apple to adopt an approach with lower privacy and security protections. We will continue to engage constructively to reach an outcome that is in the best interest of our users.
Диалог продолжается, но стартовая позиция сторон разошлась до противоположных. Дальше — вопрос того, насколько далеко регулятор готов зайти в принуждении.
Откуда взялся сам замок
История старая. Как только в iPhone появился NFC-чип для оплаты, карточные платежи через него умела проводить только Apple Wallet. Сторонние приложения могли обращаться к чипу для других задач — метки, пропуска, считывание — но не для расчётов у терминала. Такая архитектура и стала поводом для антитрастовых разбирательств в разных странах: в нескольких из них Apple вынудили чип открыть.
Заметнее всего это произошло в Евросоюзе. Механика там такая: разработчик запрашивает у Apple доступ и доказывает соответствие отраслевым стандартам и наличие лицензий на обработку потребительских платежей. Платы за это нет. После получения доступа пользователь может выбрать кошелёк по умолчанию — тот, что открывается двойным нажатием боковой кнопки или при поднесении телефона к терминалу.
В Британии, по словам CMA, Apple разработчикам те же условия не предложила. Формально рынок один — iPhone, — а правила на нём в двух соседних юрисдикциях разные.
Что это меняет для продуктовых команд
Для финтеха главный вывод не про Apple, а про раскол. Один и тот же продукт будет жить по двум разным режимам доступа: в ЕС можно проектировать сценарий с собственным кошельком по умолчанию, в Британии — пока нет. Это ломает привычную логику «сделали в одном европейском рынке, раскатали на остальные».
Практический минимум, который стоит зафиксировать до того, как регулятор что-то решит:
- Не переносить европейский роадмап на британский рынок автоматически. Проверять, что именно даёт доступ в каждой юрисдикции, а не как он называется.
- Считать комиссию за NFC как переменную в unit-экономике, а не как константу. В ЕС платы нет, в Британии разработчики жалуются именно на неё.
- Смотреть на выбор кошелька по умолчанию как на настоящую точку конкуренции. Пользователь не устанавливает приложение заново — он один раз решает, что откроется по двойному нажатию.
- Закладывать в архитектуру два пути интеграции, чтобы переключение между ними не превращалось в переписывание платёжного слоя.
Российским SMB эта история напрямую не касается — у нас другие платёжные рельсы. Но паттерн знаком любому, кто строил продукт поверх чужой платформы: шов, через который проходит вся выручка, рано или поздно становится предметом торга между крупными игроками, а вы живёте по их расписанию.
Где подвох в позиции Apple
Аргумент про приватность и безопасность звучит сильно, но у него есть слабое место: в ЕС Apple уже работает по открытой схеме, и ничего не рухнуло. Требование лицензий и соответствия отраслевым стандартам никуда не делось. Разница между Брюсселем и Лондоном — не в уровне защиты, а в готовности распространить одну и ту же модель на ещё один рынок.
Второй подвох — коммерческий. Аналогия со сторонними магазинами приложений напрашивается: там Apple тоже сопротивлялась до последнего, а массовый пользователь так и не побежал менять настройки по умолчанию. Спрос на альтернативный кошелёк будет узким, зато сам факт открытого доступа меняет переговорную силу всех, кто работает с платежами.
Вывод
Для британского рынка сигнал простой: регулятор не считает текущие условия Apple достаточными и готовит принудительное ослабление, а Apple пока отвечает отказом. Для команд, которые делают платёжные продукты, сигнал другой: география доступа к NFC стала самостоятельным параметром релиза, наравне с языком и валютой. Планировать запуск в Британии по европейской документации — значит закладывать переделку. Если нужен доступ к чипу сейчас, считайте ЕС и Британию двумя разными продуктами. Пока консультации идут, это единственная честная оценка.
PrimeCoder Team · Официальный ответ · PrimeCoder
Укажите объём тикетов в неделю и долю повторных обращений — прикинем, что измерять в первом пилоте.
Софья · Аналитик
Какие минимальные дашборды вы собираете в первые 2 недели, чтобы не утонуть в отчётах?